
Цифровизация сверху: как Индия развивает финтех-индустрию
В 2025 году Индия стала третьей по масштабу финтех-экосистемой в мире - после США и Великобритании. Быстрое развитие отрасли объясняется не только активностью частного бизнеса: важную роль сыграли государственные цифровые платформы, которые создали базовую инфраструктуру для платежей и финансовых услуг. На этой основе выросли новые сервисы, а доступ к ним получили миллионы людей и предприятий.
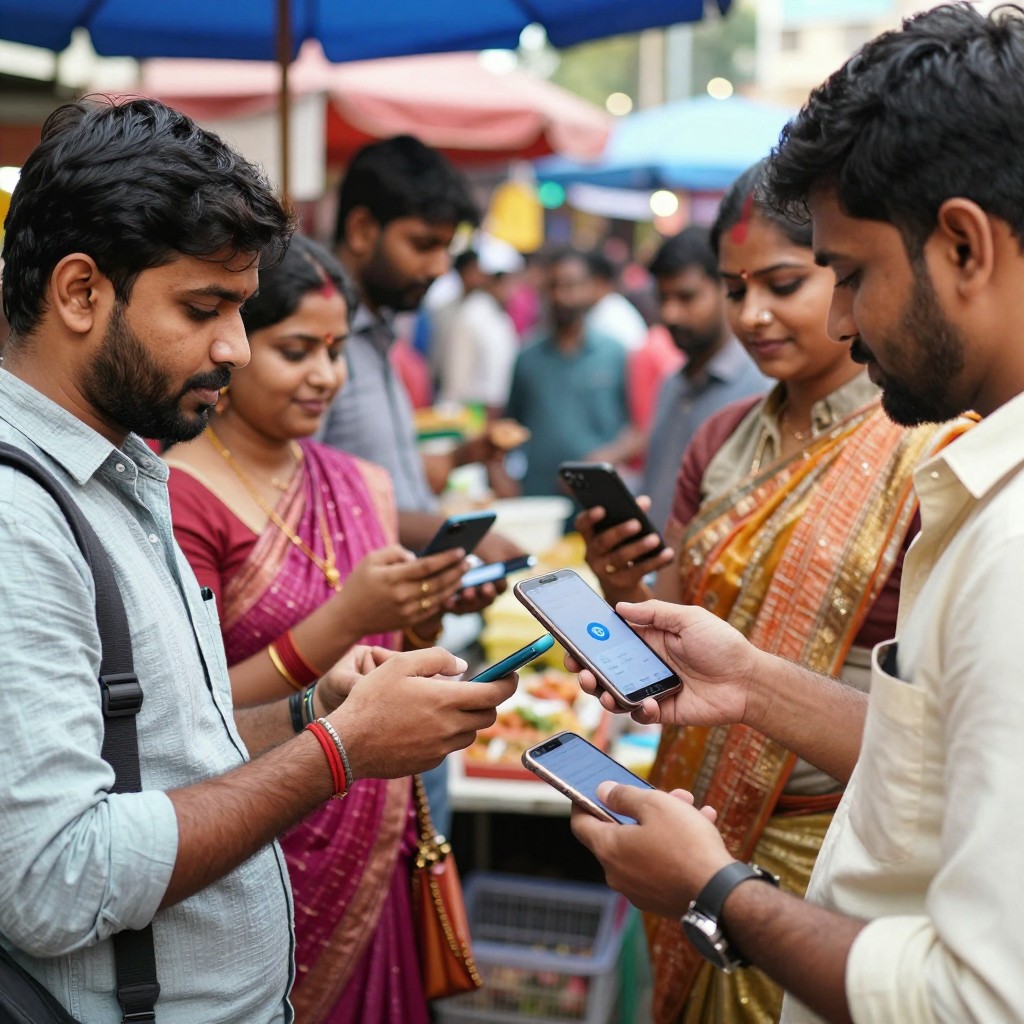
Один из ключевых элементов этой модели - система быстрых платежей UPI. Она позволяет переводить деньги между банковскими счетами через мобильные приложения, не привязываясь к конкретному банку или платежной карте. Удобство повседневных расчетов помогло распространить цифровые платежи среди покупателей, небольших магазинов и компаний. В результате финтех Индии развивается не только в крупных городах: электронные финансовые инструменты становятся привычнее и в регионах.
Государственная политика создала условия для появления единой цифровой среды. Идентификация граждан, банковские счета и платежные решения постепенно связываются между собой, упрощая открытие доступа к финансовым продуктам. Такой подход позволяет быстрее внедрять новые сервисы, однако требует постоянного внимания к защите персональных данных и безопасности операций. Именно взаимодействие государства и бизнеса во многом определяет темпы, которыми развивается рынок финтеха Индии.
На готовую инфраструктуру опираются финтех-компании Индии. Они предлагают цифровые платежи, сервисы для управления личными финансами, кредитные продукты и решения для малого бизнеса. Для предпринимателей технологии упрощают прием оплаты и учет операций, а для пользователей - доступ к финансовым услугам без посещения отделений. Финтех-стартапы Индии конкурируют за внимание аудитории, одновременно дополняя традиционную банковскую систему.
Важным направлением остается расширение финансовой доступности. Цифровые сервисы могут упростить получение небольших займов и проведение платежей тем, кому раньше было трудно пользоваться банковскими продуктами. Но технологический канал сам по себе не гарантирует, что услуга подойдет каждому: имеют значение качество связи, цифровая грамотность и понятные правила обслуживания. Поэтому рост отрасли зависит не только от числа приложений, но и от способности компаний создавать надежные и доступные решения.
Интерес инвесторов к этому рынку поддерживают большая аудитория и возможность масштабировать продукты на базе общих цифровых платформ. При этом инвестиции в финтех Индии распределяются между сегментами с разными перспективами и рисками: платежный бизнес, кредитование и финансовые сервисы для компаний сталкиваются с собственными требованиями к регулированию и прибыльности. Капитал помогает стартапам развивать технологии и расширять клиентскую базу, но не отменяет необходимости выстраивать устойчивую бизнес-модель.
Следующий этап развития будет связан с балансом между быстрым ростом и ответственным регулированием. Финтех-компаниям предстоит укреплять защиту от мошенничества, бережно обращаться с данными и понятнее объяснять пользователям условия продуктов. Для государства задача состоит в том, чтобы поддерживать инновации, не допуская чрезмерных рисков для потребителей и финансовой системы.
Индийский опыт показывает, что цифровая трансформация может ускориться, если государственная инфраструктура и частные разработки развиваются параллельно. Однако сам масштаб рынка не гарантирует успеха каждому участнику: решающими остаются доверие пользователей, качество сервисов и способность работать в условиях меняющихся правил. От того, насколько удачно отрасль справится с этими задачами, будет зависеть дальнейшая роль Индии на глобальной финтех-карте.