
Цифровизация сверху: как Индия развивает финтех-индустрию
В 2025 году Индия стала третьей по величине финтех-экосистемой в мире, уступая только США и Великобритании. Такой результат отражает не только активность частных компаний, но и масштабные перемены в инфраструктуре страны. Цифровые платежи, онлайн-банкинг и сервисы для малого бизнеса развиваются здесь на фоне государственной политики, которая помогает миллионам людей и предприятий переходить к финансовым услугам через интернет.
Особенность индийской модели - в сочетании государственных цифровых систем и коммерческих продуктов. Государство создавало базовые инструменты, позволяющие подтверждать личность, открывать счета и проводить платежи, а бизнес развивал на этой основе приложения и финансовые сервисы. Поэтому финтех в Индии - это не только история отдельных стартапов, но и пример того, как общая инфраструктура способна ускорить появление целой отрасли.
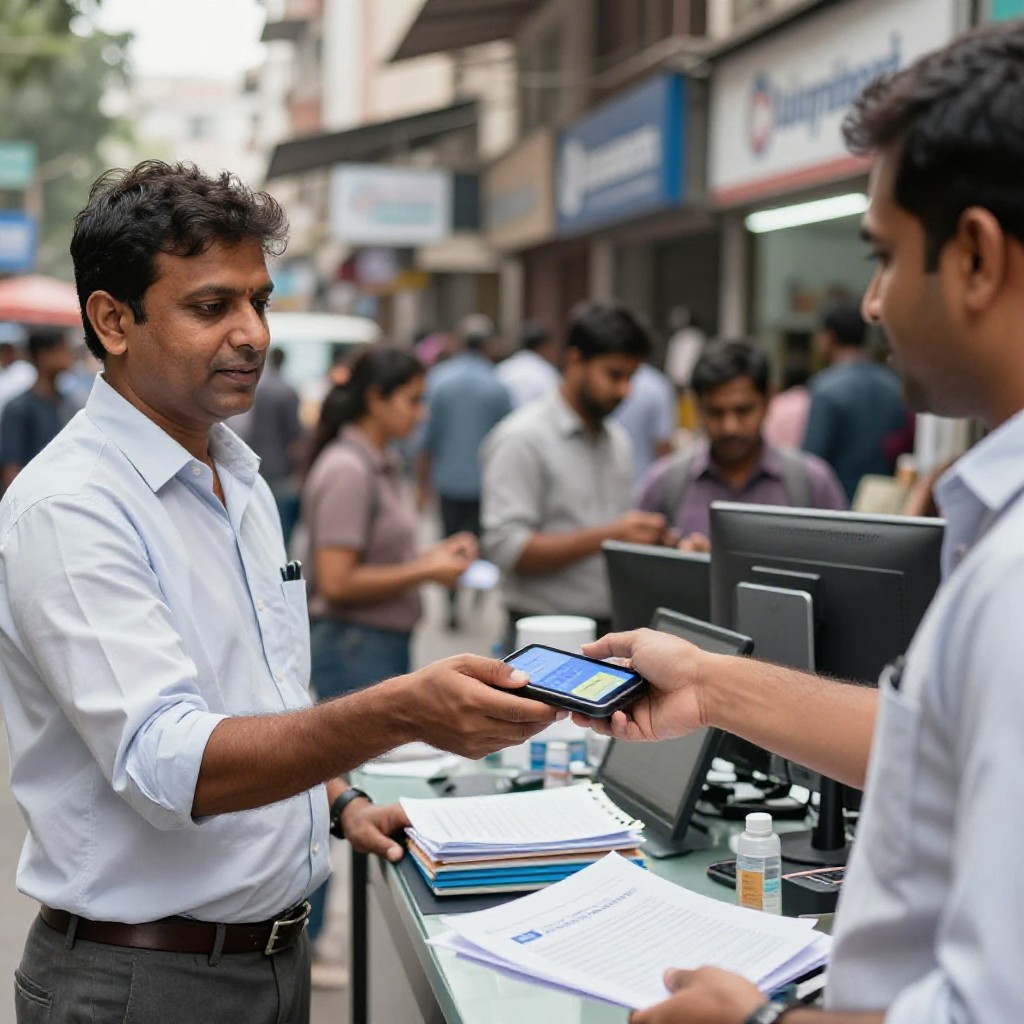
Одним из заметных направлений стали мгновенные цифровые платежи. Они упростили повседневные расчёты между людьми и компаниями, а также сделали электронные операции доступнее для тех, кто прежде редко пользовался банковскими услугами. Для предпринимателей цифровые платежи означают более удобный приём оплаты и возможность быстрее вести расчёты с клиентами и поставщиками.
На этой основе формируется широкий рынок финтеха Индии. В него входят платёжные платформы, цифровое кредитование, сервисы управления личными финансами, страховые продукты и решения для бизнеса. Разнообразие направлений привлекает основателей стартапов и инвесторов: компании могут работать как с крупными городскими клиентами, так и с пользователями, которым традиционные финансовые учреждения прежде были менее доступны. Подробнее о том, как устроена цифровизация финансовых услуг в Индии, можно судить по тому, насколько тесно здесь переплетаются государственная инфраструктура и частные разработки.
Для финтех-компаний Индии важны не только технологии, но и способность адаптировать продукт к огромной и неоднородной аудитории. У жителей разных регионов могут отличаться язык, уровень цифровых навыков и доступ к интернету. Поэтому простота интерфейса, поддержка местных языков и понятные условия обслуживания становятся не дополнением, а частью конкурентной стратегии.
Государственное участие при этом не устраняет роль частного капитала. Инвестиции в финтех Индии помогают компаниям расширять клиентскую базу, совершенствовать защиту данных и создавать новые продукты. Однако интерес инвесторов зависит от устойчивости бизнес-модели: быстрый рост аудитории сам по себе не гарантирует прибыльности, особенно если сервис требует больших затрат на привлечение клиентов и обслуживание операций.
Расширение цифровых финансов открывает возможности для повышения доступности кредитов и других услуг, но одновременно ставит вопрос о защите потребителей. Важно, чтобы пользователи понимали условия займов, порядок обработки персональных данных и способы оспаривания спорных операций. Чем шире становятся цифровые каналы, тем выше требования к информационной безопасности и контролю за недобросовестными практиками.
В ближайшие годы развитие отрасли будет зависеть от того, удастся ли сохранить баланс между инновациями, доступностью и надёжностью. Индии предстоит не только подключать новых пользователей, но и укреплять доверие к онлайн-сервисам, повышать финансовую грамотность и обеспечивать работу платформ в условиях растущего числа операций. Именно сочетание масштабной инфраструктуры, предпринимательской инициативы и понятных правил определит, сможет ли страна закрепить свои позиции среди мировых лидеров.