Цифровой рывок Индии: почему страна стала одним из лидеров мирового финтеха
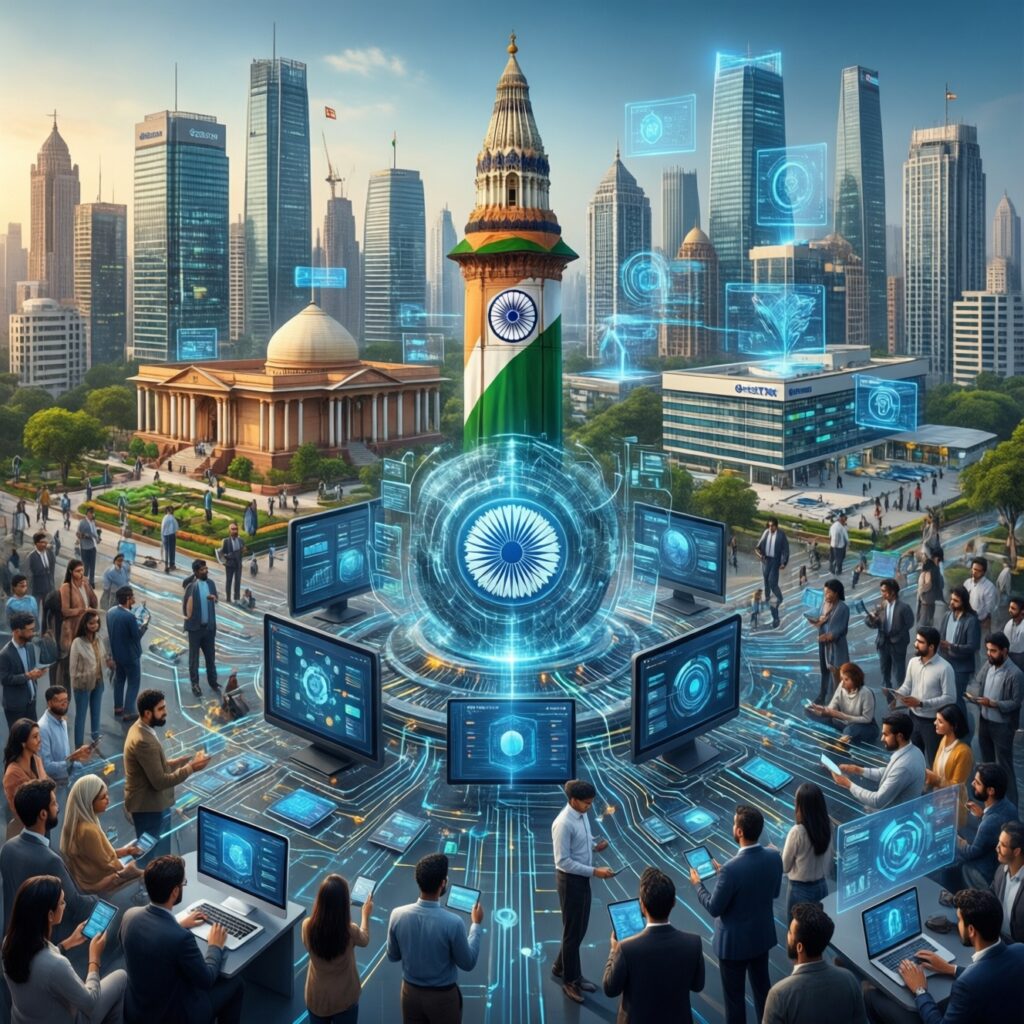
В 2025 году Индия вошла в тройку крупнейших финтех-экосистем мира, уступив только США и Великобритании. Стремительный рост отрасли стал результатом не отдельного технологического прорыва, а последовательной государственной политики, масштабной цифровизации и активного участия частного бизнеса. Сегодня финтех в Индии развивается как единая инфраструктура, объединяющая банки, государственные сервисы, платежные платформы и миллионы пользователей.
Одним из ключевых факторов успеха стала инициатива Digital India. Запущенная правительством программа была направлена на перевод государственных услуг в онлайн, повышение доступности интернета и формирование цифровой среды для граждан и компаний. Важную роль сыграла и система Aadhaar - крупнейшая в мире биометрическая база, которая позволила быстро идентифицировать пользователей и упростила их доступ к финансовым продуктам.
На этой основе сформировалась модель India Stack - набор цифровых решений для идентификации личности, электронного документооборота, платежей и обмена данными. Благодаря ей финансовые организации получили возможность удаленно открывать счета, проводить проверку клиентов и предоставлять займы без традиционного бумажного документооборота. Для страны с огромным населением и большим числом жителей, ранее не имевших доступа к банковским услугам, это стало особенно важным преимуществом.
Отдельного внимания заслуживает Unified Payments Interface, или UPI. Национальная платежная система позволила переводить деньги между счетами практически мгновенно - по номеру телефона, виртуальному адресу или QR-коду. Низкая стоимость операций и удобство использования сделали UPI массовым инструментом как для крупных компаний, так и для небольших торговых точек. В результате безналичные платежи начали активно вытеснять наличные даже в регионах, где банковская инфраструктура прежде оставалась слабой.
Как отмечает инвестиционный директор FinSight Ventures Павел ..., именно сочетание государственного участия, доступной цифровой инфраструктуры и предпринимательской активности создало условия, в которых финансовые технологии в Индии стали частью повседневной жизни. Более подробный анализ этой модели и ее влияния на индустрию представлен в материале о том, как Индия развивает финтех-индустрию.
Государственная инфраструктура как основа роста
В отличие от многих стран, где цифровые финансовые сервисы развивались преимущественно снизу - благодаря стартапам и инициативам банков, - в Индии значительная часть изменений была организована государством. Власти не стали создавать единую коммерческую платформу, а сформировали открытые стандарты, которыми могут пользоваться разные участники рынка. Это позволило избежать монополизации и ускорило появление новых продуктов.
Государственная инфраструктура обеспечила предпринимателям доступ к базовым инструментам, а конкуренция определила, какие сервисы окажутся востребованными. На этой основе начали расти цифровые банки, платежные приложения, платформы кредитования, сервисы управления личными финансами и решения для малого бизнеса. Так, финтех-компании Индии получили возможность сосредоточиться не на создании базовых каналов идентификации и платежей, а на разработке новых клиентских сценариев.
Большое значение имеет и масштаб внутреннего рынка. В Индии проживает более 1,4 млрд человек, причем значительная доля населения - молодые пользователи смартфонов. Для них мобильное приложение часто становится первым способом взаимодействия с банком или государственными сервисами. Это создает огромный спрос на быстрые, недорогие и понятные финансовые продукты.
Кредитование и доступ к капиталу
После развития платежной инфраструктуры следующим направлением стало цифровое кредитование. Финтех-платформы используют альтернативные данные - историю транзакций, сведения о выручке, регулярность платежей и поведение пользователя в цифровой среде. Это позволяет оценивать заемщиков, у которых нет длительной кредитной истории или официального залогового обеспечения.
Особенно заметен эффект для малого и среднего бизнеса. Небольшие торговые компании и индивидуальные предприниматели получили более быстрый доступ к оборотному финансированию. Для традиционных банков такие клиенты нередко считались слишком рискованными или дорогими в обслуживании, тогда как цифровые платформы способны автоматизировать значительную часть оценки и выдачи займа.
Одновременно растет интерес инвесторов к отрасли. Инвестиции в финтех Индии направляются не только в платежные приложения, но и в необанки, страховые технологии, цифровое управление капиталом, решения для трансграничных переводов и инфраструктурные продукты. При этом рынок переживает естественный отбор: инвесторы все чаще обращают внимание не на количество пользователей, а на устойчивую экономику бизнеса, качество кредитного портфеля и способность компаний соблюдать требования регуляторов.
Регулирование и новые риски
Быстрое расширение отрасли заставило индийские власти уделить особое внимание защите данных, прозрачности кредитования и борьбе с мошенничеством. Регуляторы стремятся сохранить инновационный потенциал рынка, одновременно ограничивая практики, которые могут привести к росту закредитованности населения или утечкам персональной информации.
Для компаний это означает необходимость инвестировать в кибербезопасность, идентификацию клиентов и надежность программных решений. Чем больше операций проходит через цифровые каналы, тем выше цена технических сбоев и атак. Поэтому устойчивость инфраструктуры постепенно становится одним из главных критериев доверия пользователей.
Еще одна проблема связана с цифровым неравенством. Хотя доступ к смартфонам и интернету в Индии быстро расширяется, различия между городом и деревней по-прежнему заметны. Ограниченная цифровая грамотность, языковое многообразие и нестабильное качество связи могут препятствовать полноценному использованию финансовых сервисов. В ближайшие годы развитие отрасли будет зависеть не только от технологических инноваций, но и от того, насколько инклюзивными окажутся новые продукты.
Перспективы индийской модели
Рынок финтеха Индии продолжает расширяться за счет интеграции платежей, кредитования, страхования и инвестиционных сервисов. Следующим этапом может стать более активное применение искусственного интеллекта для анализа рисков, персонализации предложений и выявления подозрительных операций. При этом технологии будут развиваться в тесной связи с государственными цифровыми платформами и банковской системой.
Индийский опыт интересен тем, что показывает: ускорить финансовую модернизацию можно не только за счет крупных частных инвестиций. Важную роль играет создание общедоступных цифровых стандартов, которыми затем пользуются тысячи компаний. Государство формирует фундамент, а бизнес на его основе разрабатывает востребованные решения.
Таким образом, финтех в Индии стал результатом взаимодействия нескольких факторов - политической воли, масштабной цифровой инфраструктуры, демографического потенциала и высокой конкуренции. Если стране удастся одновременно поддерживать инновации, защищать пользователей и сокращать цифровое неравенство, индийская модель может стать примером для других развивающихся экономик.