Цифровизация сверху: как Индия формирует новую финтех-экосистему
В 2025 году Индия заняла третье место в мире по масштабу финтех-экосистемы, уступая только США и Великобритании. Стремительный рост отрасли стал результатом не только активности частного бизнеса, но и последовательной государственной политики. В стране заранее создавались цифровые инструменты, которые позволили миллионам граждан получить доступ к банковским и платежным сервисам.
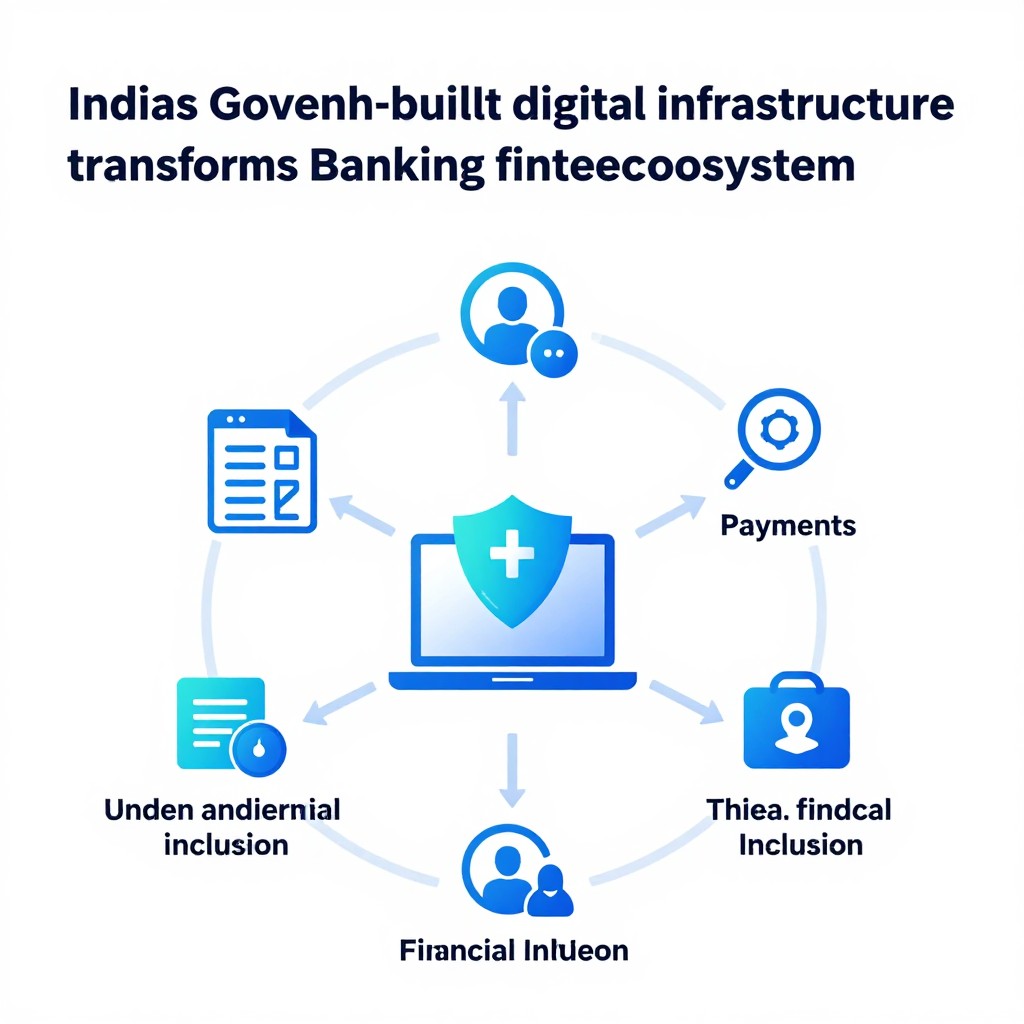
Индийская модель заметно отличается от подхода многих других государств. Власти не ограничились регулированием уже существующих компаний, а сформировали базовую инфраструктуру для всей экономики. Важную роль сыграли цифровая идентификация Aadhaar, система быстрых платежей UPI и единая платформа обмена данными. Благодаря этому финтех в Индии развивается не как набор отдельных стартапов, а как масштабная технологическая среда.
Одним из ключевых этапов стало внедрение Aadhaar - уникального идентификатора, связанного с биометрическими данными граждан. Система помогла сократить число барьеров при открытии счетов и оформлении финансовых услуг. Для банков и микрофинансовых организаций проверка личности стала быстрее и дешевле, а для населения, особенно в небольших городах и сельской местности, - доступнее.
Не менее значимым проектом оказалась программа цифровой доступности банковских услуг. Через инициативу Pradhan Mantri Jan Dhan Yojana миллионы жителей страны получили базовые банковские счета. Это создало широкую аудиторию для мобильных платежей, онлайн-кредитования, страхования и инвестиционных сервисов. В результате финансовая система стала охватывать группы населения, которые раньше практически не взаимодействовали с традиционными банками.
Главным двигателем повседневных транзакций стала инфраструктура UPI. Она позволяет переводить деньги между банковскими счетами в режиме реального времени, используя мобильный номер, QR-код или виртуальный платежный адрес. Простота подключения и низкая стоимость операций ускорили отказ от наличных расчетов. На базе UPI появились многочисленные приложения, которые конкурируют за пользователей, предлагая дополнительные финансовые продукты.
На развитие отрасли повлияла и политика демонетизации, объявленная в 2016 году. Хотя решение вызвало серьезные споры и создало трудности для населения и бизнеса, оно заметно ускорило переход к электронным платежам. Компании получили стимул развивать цифровые кошельки, платежные приложения и сервисы для малого предпринимательства.
Сегодня финтех-компании Индии работают сразу в нескольких направлениях. Помимо платежей, они предоставляют необанковские услуги, кредитование, страхование, инструменты управления личными финансами и решения для малого бизнеса. Крупные игроки используют собственные экосистемы, объединяя покупки, переводы, кредиты и инвестиционные продукты в одном приложении.
По оценке участников рынка, инвестиции в финтех Индии сохраняют значительный потенциал, несмотря на периодические колебания венчурного финансирования. Инвесторов привлекают огромная численность населения, быстрое распространение смартфонов и рост среднего класса. Дополнительным преимуществом остается наличие государственных цифровых платформ, которые уменьшают расходы компаний на привлечение и обслуживание клиентов.
Подробнее о том, как формировалась эта модель и почему государственная инфраструктура стала ее фундаментом, рассказывает материал о том, [как развивается финтех в Индии](http://www.bing.com/news/apiclick.aspx?ref=FexRss&aid=&tid=6ab1117208f7496b9a53dfcdb05d9a75&url=https%3A%2F%2Fwww.forbes.ru%2Fmneniya%2F556690-cifrovizacia-sverhu-kak-india-razvivaet-finteh-industriu&c=14173461754285922764&mkt=ru-ru), включая роль регулирования и цифровых платформ.
Государственная инфраструктура как конкурентное преимущество
Особенность индийского подхода заключается в том, что государство создает универсальные протоколы, а частный сектор развивает на их основе собственные продукты. Такой принцип позволяет быстро масштабировать решения и одновременно сохранять конкуренцию. Компании не обязаны строить закрытые системы с нуля: они могут подключаться к уже работающим цифровым сервисам.
Важную роль играет India Stack - совокупность технологических решений для идентификации, электронного документооборота, платежей и обмена данными. Открытые интерфейсы дают возможность стартапам запускать продукты быстрее, чем при традиционной банковской модели. Для клиентов это означает более широкий выбор и снижение стоимости услуг.
При этом быстрое расширение цифровых финансов несет и риски. Чем больше операций проходит через приложения, тем выше требования к защите персональных данных, кибербезопасности и прозрачности алгоритмов кредитования. Регулятору приходится искать баланс между стимулированием инноваций и предотвращением злоупотреблений.
Что ждет рынок
В ближайшие годы рынок финтеха Индии может продолжить смещаться от платежей к более сложным финансовым продуктам. Речь идет о цифровом страховании, инвестиционных платформах, кредитовании малого бизнеса и сервисах для самозанятых. Большое значение будут иметь технологии искусственного интеллекта, способные анализировать альтернативные данные и точнее оценивать платежеспособность клиентов.
Отдельное направление - развитие трансграничных переводов и интеграция индийских платежных решений с инфраструктурой других стран. Это способно укрепить позиции национальных компаний на международном рынке и сделать Индию экспортером цифровых финансовых технологий.
В итоге цифровизация финансовой отрасли Индии стала примером того, как государственная стратегия может ускорить структурные изменения в экономике. Универсальная инфраструктура, масштаб внутреннего рынка и высокая конкуренция создают условия для дальнейшего роста. Однако устойчивость этой модели будет зависеть от качества регулирования, защиты пользователей и способности компаний сохранять доверие клиентов.