Финтех в Индии: как государственная цифровизация меняет финансовый рынок
В 2025 году Индия заняла третье место в мире по масштабу финтех-экосистемы, уступив только США и Великобритании. Стремительный рост отрасли стал результатом не одного фактора, а сочетания государственной цифровой политики, массового распространения смартфонов, развития безналичных платежей и появления доступных финансовых сервисов для сотен миллионов граждан.
Индийская модель заметно отличается от подходов многих других стран. Власти не ограничились созданием благоприятных условий для частного бизнеса, а сформировали базовую цифровую инфраструктуру, на которой теперь работают банки, платежные платформы, страховые сервисы и инвестиционные приложения. Именно поэтому финтех в Индии развивается не только как сектор технологических стартапов, но и как важный элемент государственной экономической стратегии.
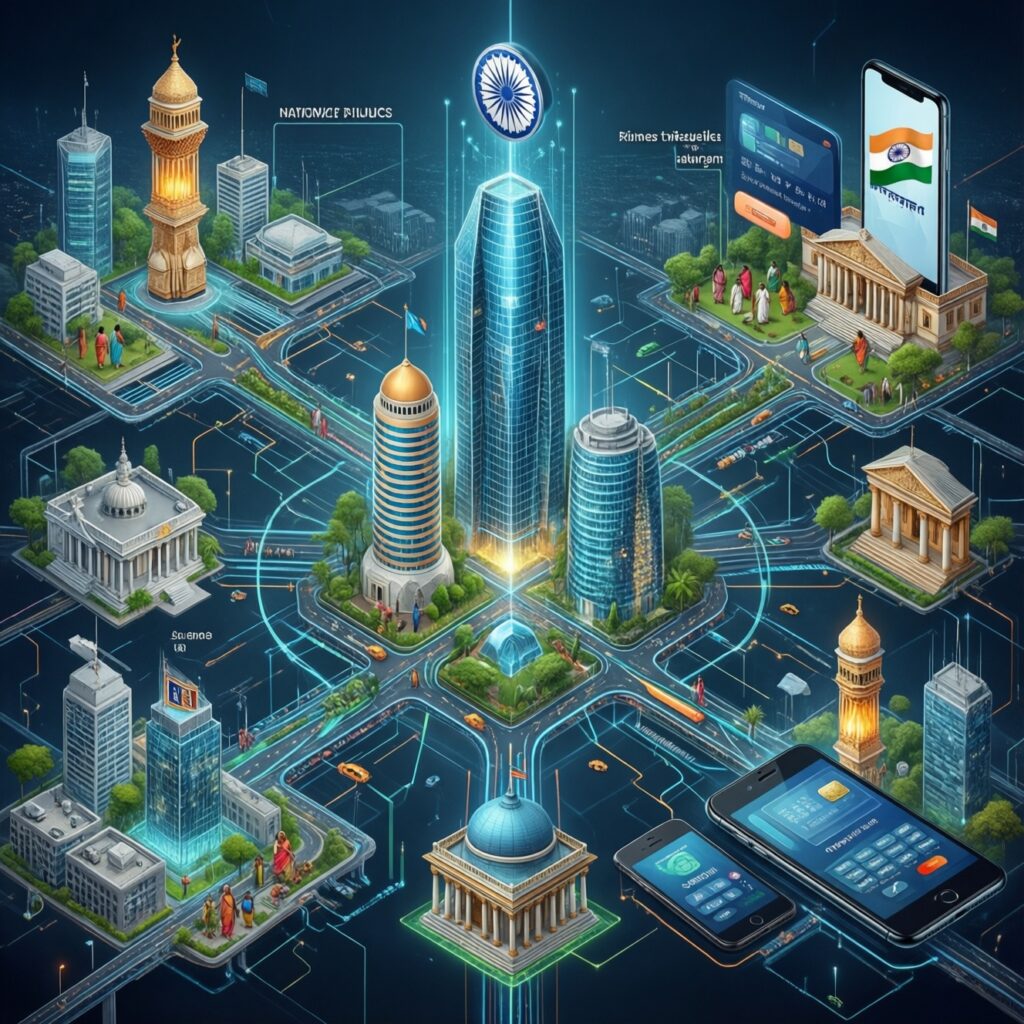
Одним из ключевых инструментов стала система цифровой идентификации Aadhaar. Она позволила связать личность гражданина с банковскими счетами, государственными выплатами и различными финансовыми услугами. Это особенно важно для жителей сельских районов и людей с низкими доходами, которые ранее практически не имели доступа к традиционной банковской инфраструктуре.
Следующим этапом стало создание единого цифрового платежного пространства. Платформа UPI обеспечила быстрые переводы между банками и позволила совершать операции с помощью мобильного телефона. Пользователю больше не требуется сложная банковская процедура: для оплаты достаточно QR-кода, номера телефона или виртуального платежного адреса. Благодаря этому безналичные расчеты стали частью повседневной жизни - от покупки продуктов на небольшом рынке до оплаты коммунальных услуг.
Государственные инициативы сыграли роль катализатора, однако основную динамику рынку обеспечили частные компании. Крупные платежные приложения, необанки, сервисы микрокредитования, цифровые страховые платформы и инвестиционные продукты активно конкурируют за внимание пользователей. Финтех-компании Индии предлагают решения, рассчитанные как на жителей мегаполисов, так и на малый бизнес, самозанятых и население удаленных регионов.
По данным отраслевых оценок, в стране работают тысячи технологических финансовых проектов. Их бизнес-модели охватывают практически все сегменты: платежи, кредитование, управление личными финансами, страхование, электронную коммерцию и финансовую аналитику. При этом компании все чаще используют искусственный интеллект для оценки заемщиков, выявления мошеннических операций и персонализации предложений.
Существенную поддержку сектор получает со стороны инвесторов. Инвестиции в финтех Индии направляются не только в наиболее известные платежные сервисы, но и в инфраструктурные платформы, решения для малого бизнеса, цифровое страхование и продукты для повышения финансовой доступности. На ранних стадиях особенно востребованы проекты, способные быстро масштабироваться и обслуживать большие пользовательские аудитории при сравнительно низкой стоимости операций.
При этом развитие отрасли нельзя считать беспроблемным. Быстрое расширение кредитных сервисов создает риски чрезмерной долговой нагрузки, а сбор больших объемов персональных данных повышает требования к защите информации. Дополнительные вопросы связаны с прозрачностью алгоритмов, рекламой финансовых продуктов и ответственностью платформ перед клиентами.
Индийский регулятор постепенно усиливает контроль за цифровыми кредиторами и платежными операторами. Компании должны соблюдать требования к хранению данных, раскрытию условий займов и взаимодействию с пользователями. Такой подход призван сохранить темпы инноваций, но одновременно не допустить превращения рынка в пространство агрессивного кредитования и непрозрачных финансовых практик.
Особенность индийской экосистемы заключается в ее масштабе. Даже небольшой процент пользователей, подключенных к новому сервису, может означать миллионы клиентов. Поэтому рынок финтеха Индии остается привлекательным для международных фондов и глобальных технологических корпораций. Инвесторов интересует не только текущая прибыльность отдельных платформ, но и возможность сформировать долгосрочное присутствие на одном из крупнейших цифровых рынков мира.
Отдельное значение имеет связь финтеха с программами социальной поддержки. Цифровые переводы позволяют быстрее перечислять субсидии и пособия, сокращая число посредников и снижая вероятность утечки средств. Для государства это означает более эффективное администрирование выплат, а для граждан - возможность получать деньги непосредственно на банковский счет.
Одновременно цифровые сервисы помогают малому и среднему бизнесу. Предприниматели получают доступ к онлайн-кассам, быстрым расчетам, бухгалтерским платформам и кредитным продуктам на основе данных о реальном обороте. Раньше многие компании оставались за пределами формальной финансовой системы из-за отсутствия кредитной истории. Теперь цифровой след частично заменяет традиционный набор документов.
Важным направлением становится развитие финансовой грамотности. Доступность приложения сама по себе не гарантирует безопасного использования финансовых услуг. Пользователям необходимо понимать условия кредитов, комиссии, правила хранения персональных данных и риски мошенничества. Поэтому дальнейшее взросление индустрии будет зависеть не только от технологий, но и от качества регулирования и образования клиентов.
Подробнее о том, как государственная цифровая инфраструктура формирует новые условия для бизнеса и пользователей, рассказывает материал о том, как развивается финтех-индустрия Индии.
В ближайшие годы конкуренция в секторе, вероятно, усилится. Компании будут стремиться объединять платежи, кредитование, страхование и инвестиционные инструменты в единой цифровой среде. При этом преимущество получат не обязательно самые крупные игроки, а те, кто сможет обеспечить надежность, понятные условия и защиту данных.
Перспективы финтеха будут связаны и с внедрением новых технологий: биометрической идентификации, голосовых интерфейсов, распределенных реестров и аналитики больших данных. Однако технологические решения должны учитывать языковое и социальное разнообразие Индии. Успешный сервис обязан быть доступным людям с разным уровнем цифровых навыков и возможностью подключаться к интернету.
Таким образом, цифровые финансовые услуги в Индии стали частью масштабной трансформации экономики. Государство создало фундамент - идентификационную систему, платежные стандарты и каналы цифровых выплат, а частный сектор наполнил эту инфраструктуру конкурентными продуктами. Если регуляторам удастся сохранить баланс между инновациями и защитой потребителей, Индия сможет укрепить позиции одного из мировых лидеров финтеха и превратить цифровые финансы в долгосрочный инструмент экономического роста.